外国啤酒品牌的中国竞争:麒麟涨160%,欧洲大牌跌9%,差距藏在渠道里
2026年上半年,中国进口啤酒量额齐升,高端化提速,旺季拉动显著。
据海关总署数据,2026年上半年进口啤酒累计19.575万千升,同比增长9.5%;金额19.92亿元,增长17.3%。6月单月更猛——进口量4.148万千升,同比增27%;金额4.21亿元,增长31.9%。
此外,百威、喜力、麒麟、嘉士伯等国际啤酒企业都在中国建了工厂。
消费者的选购逻辑也变了,从便宜量大转向品质优先,愿意为风味和品牌文化溢价付费,推动外资啤酒整体均价稳步上行。
供给格局也呈现多元化趋势,不再只是德国、荷兰、比利时的天下,西班牙、日本等特色啤酒凭借差异化快速起量,清爽拉格、果香小麦、特色精酿等进口啤酒也都各有各的忠实受众。
但大盘向好,不代表每个玩家都过得好。
传统阵地红利消退
市场正在剧烈分化。先看一个反面案例。
某欧洲头部啤酒品牌近两年在中国市场承压明显:2024年销量和收入分别暴跌约12%和9%,2025年收入继续下滑约9%。
核心问题出在渠道结构。该品牌的基本盘高度依赖酒吧、KTV、高端餐饮等夜场即饮渠道,依托这类渠道的高溢价属性支撑高端定位和高毛利。但夜场消费整体疲软,传统阵地红利消退。与此同时,商超、便利店、即时零售、家庭消费等非即饮渠道正在快速崛起,成为行业增长引擎——该品牌非即饮业务占比仅50%,显著低于行业平均水平。
更致命的是执行力:在社区便利店、下沉市场、即时零售这些高增长场景里,终端铺货深度、产品适配度、经销商落地能力全面落后于华润、青岛等本土对手,错失行业最大增量红利。
渠道单一在增量市场里尚可通过存量维持体面,一旦进入存量博弈,就是致命伤。
多元化渠道打开增量空间
对照来看麒麟啤酒的选择。
2025年,麒麟在华销售额与产量同比增长160%。麒麟啤酒走的是一条完全不同的渠道路径。
餐饮端:日料餐厅和居酒屋是传统优势场景,但麒麟没有停在舒适区。在稳固日料阵地的同时,向中餐、烧烤、融合菜等本土餐饮业态持续渗透。2026年6月,安徽经销商瀚嵘贸易与麒麟桶装生啤达成区域合作,渠道覆盖清单里明确列出了龙虾店、烧烤店、西餐厅、小酒馆,都是非日料场景,计划从合肥向芜湖、蚌埠、阜阳、安庆等城市下沉。
从消费端的表现来看,一番榨产品已经逐步脱离日料专属啤酒的圈层标签,进入更日常的饮酒场景。在一些餐饮场景,消费者会把一番榨和果立方混搭,创造具有氛围感和仪式的流行喝法:先在啤酒杯中倒入大半杯一番榨,再把一小杯果立方“炸”入啤酒中。这种混饮方式调出来的酒感,混合着果汁甜感和麦芽香,也进一步弱化了啤酒的苦味。
当消费者开始自己创造喝法,说明产品已经进入他们的日常选择范围,这比任何品牌策略都更能说明产品的真实渗透程度。
线下零售:进驻山姆会员店和Costco等高端会员制渠道。一番榨135ml迷你罐在山姆上榜了啤酒热门榜,这个规格本身就是一个产品策略信号,135ml定位“想喝一口但不想多喝”的场景,和朝日40年前在日本推135ml小罐的逻辑一脉相承。
线上:天猫旗舰店在售SKU覆盖经典款、无糖、黑啤、秋味季节限定、135ml迷你罐等全系列;天猫超市一番榨500ml×12罐装3万+人付款,是日系啤酒线上走量的代表。即时零售平台完成入驻布局,覆盖美团闪购等“线上下单、小时达”场景。
三层叠加,形成了一张从日料到烧烤、从堂食到到家、从囤货到即饮的全场景网络。
王牌产品协同发力
渠道是触达,产品是留存。麒麟在中国市场靠两条产品线协同。
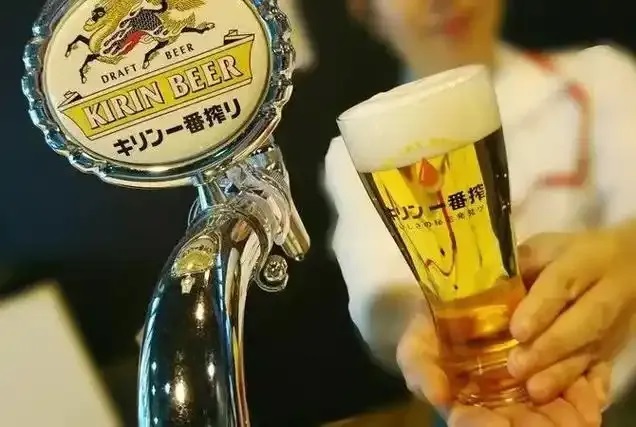
一番榨是旗舰标杆。工艺核心只有一个:只取第一道麦汁。相比麒麟其他啤酒产品,一番榨的麦芽用量多1.5倍,配合低温麦汁过滤工艺——低温环境下过滤,最大程度保留麦芽原生香气,多道工序去除杂味。口感定位干净通透、入口顺滑,适配佐餐和日常小酌,契合国内消费者对高品质淡爽型啤酒的偏好。
一番榨无糖是增量线。这是麒麟顺应健康化饮酒趋势的创新产品,采用独创“新型·减糖制法”:严格筛选适配低残留糖的麦芽原料,优化糖化工序将淀粉转化为酵母可充分消耗的组分,发酵过程中糖分几乎消耗殆尽,达到糖类接近0的效果,同时保留一番榨核心的头道麦汁工艺和清爽口感。精准切中追求轻负担饮酒的消费需求,适配聚餐小酌、居家饮用等场景。
一条线守住品质基本盘,一条线打开增量空间。
分化才刚刚开始
026年上半年进口啤酒数据好看,但行业内部分化愈发明显,不是所有外资品牌都能在中国市场活得滋润。某欧洲品牌的下滑和麒麟的增长放在同一张图上,指向同一个结论:看的不是谁来得早,而是看谁在存量重新分配中拿到了更多。
渠道结构是否均衡、产品记忆点是否清晰、能不能跟上消费场景的快速变化,这几件事决定了分化走向。
渠道失衡的品牌还在为传统阵地萎缩买单,而建立起清晰品质认知的品牌正在份额重分配中持续获益。两种路径,两种结局。
中国啤酒市场的这场结构性转变,已经从表面热闹进入到了深层洗牌。