ST西发,法院落槌批准重整,拉萨啤酒卸下旧包袱轻装上阵
一纸裁定书,从预重整算起熬了三年多,比一锅低温慢酿的老啤酒还沉得住气。2026年11月11日晚,拉萨中院裁定批准西藏发展重整计划,同时终止重整程序。公司从"商量怎么救"正式切换到"动手怎么干"。
一、公告速览:一锤定音,程序走完最后一格
11月11日晚,公司披露公告编号2026-067《关于公司重整计划获得法院裁定批准的公告》,同步挂出重整计划全文及一份普通破产债权确认纠纷诉讼公告。
核心就两句:公司收到拉萨中院《民事裁定书》(2026)藏01破1号之二,法院裁定批准重整计划并终止重整程序,本裁定为终审裁定;公司自此进入执行阶段,由公司执行、管理人监督。
法院理由很实在:草案制作与提交合法,会议召集、分组及表决程序合法,内容不违反强制性规定,且经营方案具有可行性——等于司法层面替转型方案盖了"能落地"的章。
时间轴摊开看:2023年7月申请预重整、7月25日拉萨中院启动;2026年4月24日裁定受理;6月8日首次债权人会议;9月28日草案及出资人权益调整方案分别经第二次债权人会议、出资人组会议通过,普通债权组10家债权人100%同意;11月11日裁定批准。从"能否通过"到"怎么执行",性质变了。
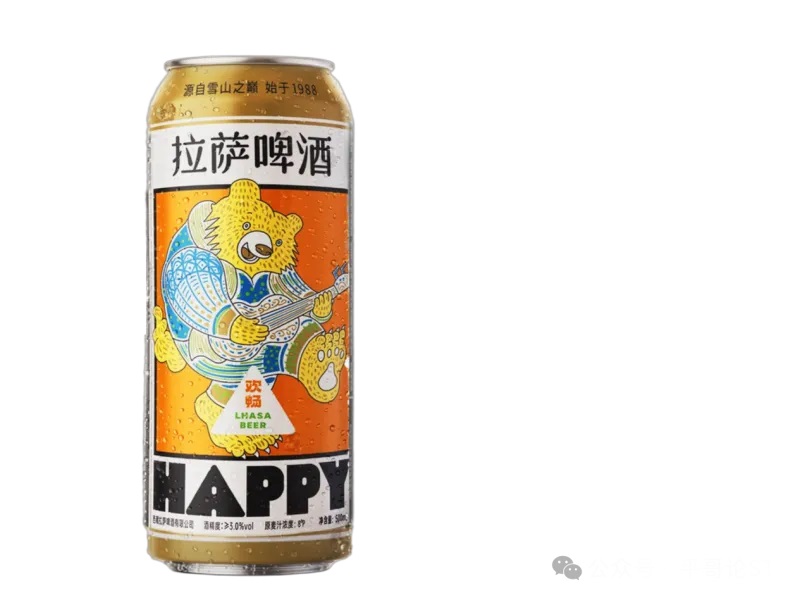
欢畅系列罐装啤酒
二、公告深度解读:22.94亿真金白银,结构比想象中讲究
先看资金。 重整投资人为产业投资人盛邦发展加23家财务投资人组成的联合体,合计投入2,294,076,952.26元(约22.94亿元),其中约10.32亿元已在预重整期间投入,剩余约12.62亿元为受让338,747,358股转增股票的对价,用途写明:清偿债务、新建及扩大生产线、补充流动性。不是只买股票的财务投资,而是带着"输血+造血"双重任务进场。
再看股本安排。 以总股本263,758,491股为基数,每10股转增14股,动用369,261,887元资本公积转增等量股份,转增后增至633,020,378股。三份分配:23,014,529股无偿分给除控股股东盛邦控股外的全体股东(每10股得1股),7,500,000股抵债,338,747,358股由投资人有条件受让。中小股东没被让渡反拿到份额,算厚道。
估值合理性有人替你算过:产业投资人及第一批17家财务投资人受让价3.50元/股,对应协议签订日前20日均价6.37元/股;第二批6家为4.70元/股,对应前120日均价8.56元/股,均约为市场参考价的55%,符合《11号指引》"不低于50%"底线。但低价不是白拿:对价捆绑债务清偿、产线建设、流动性注入等一揽子义务,还配了锁定期(控股股东与产业投资人36个月、财务投资人12个月),财务投资人承诺不谋求控制权,快钱基本被挡在门外。
债务清偿更能看出"重整优于清算"。职工、税款债权现金全额一次性清偿;普通债权每家6000万元(含)以下同样全额现金清偿,超出部分才用转增股票按生效日收盘价抵债。而《偿债能力分析报告》(中企华评咨字(2026)第5206号)测算,若破产清算,普通债权清偿率仅约44.52%。一边全额兑现,一边四折出头,价值一目了然。
控制权也稳:调整后盛邦发展持股7.43%成为控股股东,实控人罗希合计持股12.74%,与重整前一致,控制权不变。对正在修复治理的公司,"不换舵手"往往比"换个新故事"更踏实。
三、摘帽条件与进展:两层帽子,已经摘掉一层
简称还带星,容易被误读成问题一成不变。其实这顶帽子是分层的,而且已经拆掉一层。
一条是其他风险警示:2019年4月因原控股股东资金占用被实施,2024年6月又因证监会行政处罚事项叠加。这条线处理得干净——3.31亿元资金占用已由控股股东及重整投资人清偿完毕,深圳久安会计师事务所出具专项说明,公司完成会计差错更正与追溯重述,且自《行政处罚决定书》(〔2024〕132号)作出之日起已满十二个月。2026年7月10日,深交所审核同意撤销。
另一条是退市风险警示:早年因2022年期末净资产为负、年报被出具无法表示意见曾被实施,2024年7月已撤销一次;当前这一轮是2026年4月28日起因法院裁定受理重整而依规被实施。所以现在的星号,本质只剩"重整进行中",不是财务窟窿,也不是处罚遗留。
门槛就清楚了:按计划,执行期限自裁定批准之日起3个月(约到2027年2月中旬),必要时可申请延长。执行完毕两条硬标准——12.62亿元对价足额支付至管理人账户、转增股票登记至管理人指定证券账户;达标后管理人委托会计师核查,将核查意见与监督报告提交法院,申请终结重整程序。待法院裁定终结后,公司即可依规向交易所申请撤销退市风险警示,具体以审核与后续公告为准。三个月执行窗口、六个月内30万吨基地无偿捐赠、再往后年报审计确认——摘帽路径已从"能不能"变成"什么时候",这是本次公告最实质的变化。
四、转型预期:把啤酒这门生意重新酿一遍
经营方案才是正文,思路很直白:不跨界讲故事,资源全押回主业。
一是资产归位。 2026年8月20日完成收购嘉士伯所持拉萨啤酒50%股权交割,交易对价2.92亿元并支付3500万元和解金,实现对核心生产主体100%控股,多年合资分歧彻底了结。上半年啤酒业务收入占总营收约99.71%,全资后研发、生产、渠道终于能一张桌子定事。
二是产能落地。 产业投资人及控股股东承诺,自计划获法院批准之日起六个月内,将拉萨经开区30万吨啤酒产业基地(含约111.97亩国有土地使用权及已动工土建工程)无偿捐赠给上市公司。注意是"无偿"。对照2025年约7.2万吨销量,产能天花板一次抬高数倍,也省下最重一笔资本开支。
三是产品与渠道升级。 从628ml大瓶、355ml听装、"3650"小瓶,到青稞系列、欢畅全麦、卡卓复古精酿、冈仁波齐高端精酿,矩阵已从"一瓶打天下"补齐为覆盖大众口粮、民族风味与年轻场景的组合。原料用念青唐古拉冰川矿泉与高原青稞,青稞-葡聚糖平均含量约5.25%,健康化与地域文化两张牌都有得打。渠道深耕西藏本土(市占率约21%),同时试水电商与产品援藏,上半年外收入同比增长约44.31%。
行业背景也配合:2025年中国啤酒规上企业产量3536万吨,总量平稳但结构升级继续;2023年行业平均吨价约5174元/吨、同比增长6.31%,美国、澳大利亚等市场吨价是我国2倍以上,中档6—8元、高档10—12元双轮放量正是新品瞄准的价位带。高原水源+老字号+30万吨产能+轻装报表,逻辑自洽。
五、市场消息面:数字会说话,也会讲条件
先看盘面。11月12日收盘报8.50元,涨0.40元、涨幅4.94%;今开8.35元,最高8.91元、最低8.27元,盘中一度触及涨停价8.91元(跌停价7.29元,按主板现行±10%限制),尾盘未封住。成交额约8117.50万元,换手率3.52%,总市值约22.42亿元。市场对"法院批了"态度积极但有分寸——批准到执行完毕还有路要走。
基本面这边,2026年三季报营收3.09亿元、归母净利润3574.43万元,同比下降4.84%和75.33%,乍读容易皱眉;公司解释得清楚:去年同期收回大额应收款、转回坏账准备抬高基数,今年没有同类收益。更能反映主业的扣非归母净利润3417.84万元,同比增长34.32%,经营现金流净额8948.81万元持续净流入;资产负债率由2022年末62.06%降至2026年三季度末22.76%,固定资产较2025年末增长43.76%,合同负债增长40.29%。利润基数的技术性回落,与造血、产能、订单意愿改善,得分开看。
消息面上,裁定获批已由多家财经媒体同步转载,措辞一致:进入执行阶段、有利于改善资产负债结构、提高持续经营能力。公开研报覆盖有限,市场预期更多来自公告本身的确定性推进而非盈利预测上调——预期越朴素,越不容易被证伪。
六、投资价值与风险提示:稀缺性在"确定性"
看点是风险折价的收敛:资金占用清了、其他风险警示撤了、核心资产全资了、法院批了、22.94亿元投资款有着落、产业基地白送、控制权稳定。每项都是可查验的事实,不是待兑现的承诺。叠加三十余年区域品牌与高原水源壁垒,估值锚从"清算价"向"经营价"迁移,逻辑是顺的。
丑话说在前头,风险一条不省:
· 执行仍有不确定性。 公告明确提示,执行期间如不执行或不能执行,法院有权裁定终止执行;若重整失败被宣告破产,股票面临终止上市风险。
· 股本摊薄与价格调整。 总股本将从约2.64亿股增至约6.33亿股,公司提示转增股权登记日次一交易日开盘参考价可能调整,短线波动未必反映基本面。
· 产能消化需时间。 30万吨相对当前约7.2万吨销量是数量级跃升,新厂投产、区外铺货、高端化兑现都要按季度验证。
· 主业增速待观察。 三季度单季营收同比下降14.43%,区外基数尚小,行业总量平稳且竞争激烈。
· 衍生诉讼。 同日披露的普通破产债权确认纠纷属重整常见衍生事项,影响以法院生效判决为准。
主板ST股现行涨跌幅限制为±10%,波动空间并不比普通股票小。看得懂进度条的人,才适合陪它走完这段路。
七、结语:老账合上,新酒开坛
从2023年7月预重整到2026年11月法院落槌,这家高原上的老牌啤酒厂用三年多做了件笨功夫:该还的钱还上、该清的占用清掉、该拿回的股权拿回、该说的方案说到法院认可。如今计划获批、执行启动,剩下的就是把纸面上的22.94亿元、30万吨基地和完整产品矩阵,一点点酿成报表里的真实收入。
酿造急不得——公司自己都坚持21天以上低温熟成。法院这一锤值得记一笔,但真正的开坛时间,得等执行完毕、年报落定、新厂的酒真正装车发往区外。老账本合上了,高原的水还是那片水,只是这一次,背着的包袱轻多了。
(本文基于公司公开公告、公开行情数据与公开媒体报道整理,仅作信息解读,不构成任何投资建议。市场有风险,决策需独立。)