中国区一号位离任,千亿啤酒巨头也撑不住了?
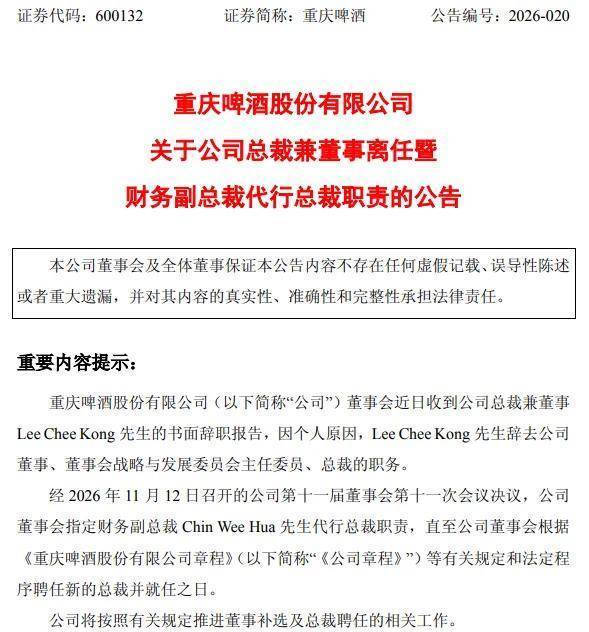
近日,重庆啤酒一则公告引发行业关注:公司总裁兼董事李志刚因个人原因辞去公司董事、董事会战略与发展委员会主任委员及总裁职务,离任日期为11月11日。这位掌舵近六年的管理者,比原定任期提前约一年半离场。公司暂由财务副总裁陈伟豪代行总裁职责。
对于熟悉啤酒行业的人来说,李志刚的离开不是一个寻常的人事变动,更像重庆啤酒乃至嘉士伯中国战略调整的一个信号。
八年成绩单:
整合、乌苏与高端化
据公开信息了解,李志刚2018年加入嘉士伯出任嘉士伯中国总裁;2021年1月1日起出任重庆啤酒总裁。他在任期间最核心的贡献,可以概括为“一个整合、一个大单品、一套组合拳”。
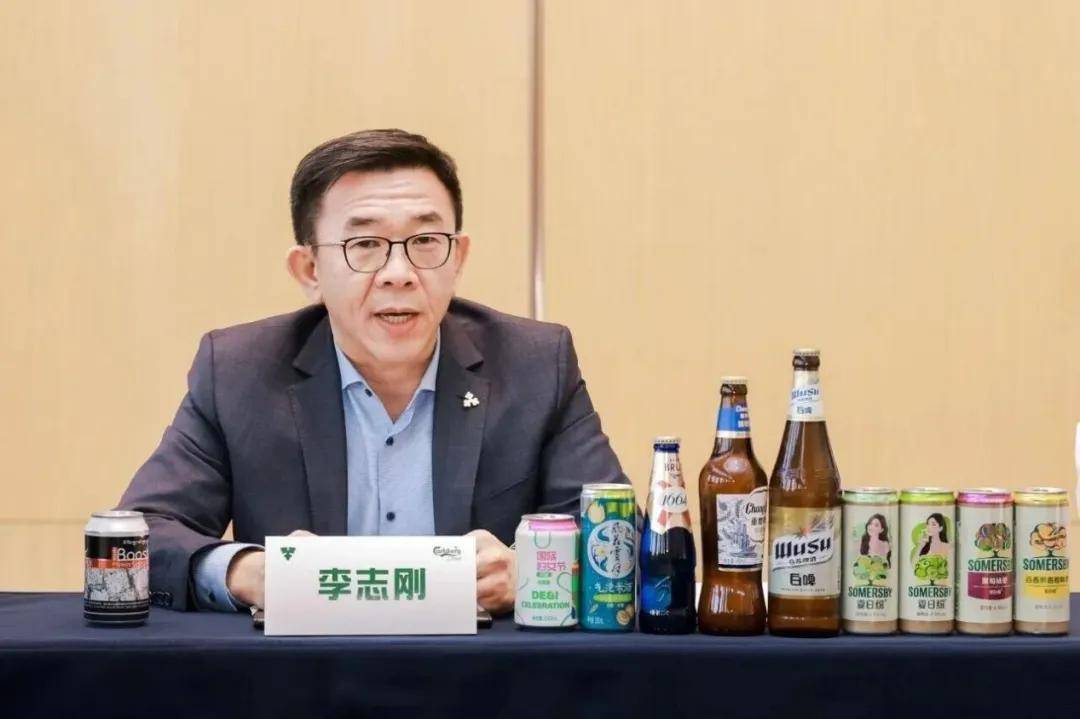
主导资产重组:2020年,他推动乌苏、西夏、大理等区域品牌,以及1664、乐堡、嘉士伯等国际品牌注入重庆啤酒。重组之后,重庆啤酒成为嘉士伯在中国的唯一啤酒运营平台,结束了此前分散运营的局面。
打造全国性大单品:原本偏居新疆的乌苏啤酒,被他一手推向全国。这个带有“夺命大乌苏”标签的产品,年销量一度突破100万吨,成为重庆啤酒最硬的增长引擎。
搭建双轨品牌矩阵:在乌苏之外,他建立起“国际高端品牌+本地强势品牌”的组合,覆盖嘉士伯、乐堡、1664、乌苏、重庆、京A等品牌,形成从高端到大众的完整价格带。
推进高端化与大城市计划:他聚焦中国99个大城市深耕,同时拓展便利店、超市、即时零售等非现饮渠道。大城市销量后来占到集团总销量的三分之一。
推动中国品牌出海:2026年6月,在他的推动下,中国啤酒品牌首次在马来西亚实现本地化酿造与销售,为品牌出海探出一条新路。
经营上的回报同样直观:重庆啤酒收入从2020年的109.46亿元增至2025年的147.22亿元,中国市场成为嘉士伯全球第一大市场。可以说,李志刚用八年时间完成了重啤与嘉士伯中国业务的深度融合,并把公司带上了百亿级增长轨道。正因如此,他的离任在外界看来才格外突然。
连续三季下降,
基本盘出现动摇
李志刚选择在此时离任,恰是重庆啤酒经营压力持续加大的关键节点。一向以“高端化标杆”著称的重啤,已经连续三个季度出现营收、利润双下滑,过去几年的高增长势头正面临严峻挑战。
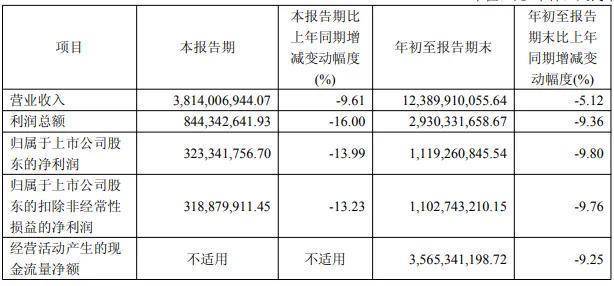
从最新披露的财报数据来看,2026年前三季度重庆啤酒实现营业收入123.90亿元,同比下降5.12%;归母净利润11.19亿元,同比下降9.80%。其中作为啤酒消费传统旺季的第三季度,业绩降幅进一步扩大:单季营收38.14亿元,同比下滑9.61%;归母净利润3.23亿元,同比下滑13.99%,降幅明显超过上半年(营收同比下降2.98%、净利润下降7.98%)的水平。
横向对比,重庆啤酒的竞争压力更加直观。2026年中报时,重庆啤酒的营收已被燕京啤酒超越,到三季报发布时,两者差距进一步拉大:同期燕京啤酒实现营收140.16亿元,同比增长4.34%,归母净利润21.34亿元,同比增长20.56%,增速位居头部酒企前列。
拆解经营细节可以发现,重啤当前的增长压力是全维度的:
产品端,三大价格带全线下滑。前三季度高档产品收入73.68亿元,同比下降4.50%;主流价格带收入43.79亿元,同比下降6.54%;经济档产品收入2.94亿元,同比下降6.42%。其中高档产品占啤酒主营业务收入的61.2%,是公司过去几年利润的核心来源,这一基本盘的下滑直接动摇了高端化战略的增长根基。
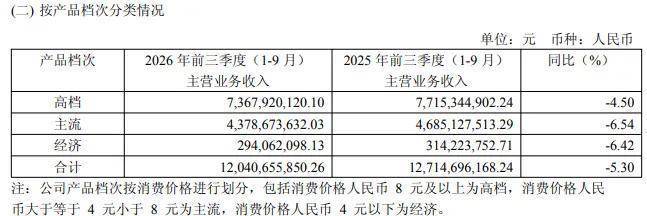
从竞争格局看,重啤正面临前后夹击的困境:8元以上的超高端价格带,遭到喜力、青岛啤酒、百威等品牌的联合围堵,各家都在通过产品升级、渠道投入抢滩高端用户;6-8元的大众消费升级核心带,又被燕京U8等大单品精准卡位,重啤在这一价格带的布局相对薄弱,没能接住大众消费升级的流量。
区域端,核心大本营市场的失速最为明显:以重庆本土为核心的中区市场前三季度收入47.09亿元,同比下降10.60%;南区市场收入35.90亿元,同比下降2.76%;西北区市场收入37.41亿元,同比微降0.37%。与上年同期相比,三大区域前三季度合计减少收入约6.7亿元,其中核心中区的收入缺口就占了八成左右。
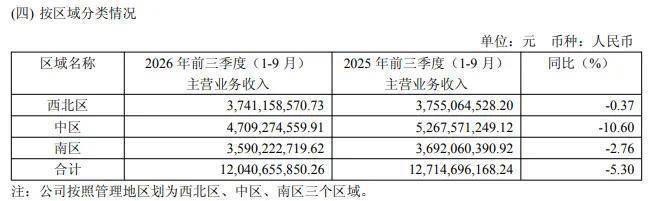
而就在一年前,中区市场的收入同比降幅还仅为1.53%,今年的骤然失速,意味着重啤在深耕多年的大本营市场,已经面临消费饱和、竞品分流的严峻挑战。当核心市场开始滑坡,整体盘面的稳定性就要打上问号。
啤酒行业换帅潮
与高端化内卷
事实上,重庆啤酒遇到的增长困境并非个例。放眼看全行业,2025年以来国内五大头部啤酒企业中,青岛啤酒、百威亚太、华润啤酒、重庆啤酒(嘉士伯中国)接连出现核心管理层调整,一场覆盖全行业的人事换防背后,是整个啤酒行业进入存量博弈的共性压力。
2025年,中国规模以上企业啤酒产量约3536万千升,同比下降1.1%。更值得注意的是,2013年这个数字还是5061.5万千升。不难看出,中国啤酒行业的总量已经见顶,甚至相比当年的高峰已经下降了约三成。
去十年,国内啤酒行业走完了产能整合、高端化突围的第一轮增长周期,当总量见顶、高端化红利逐步收窄,过去依靠“提价+大单品”就能实现稳定增长的模式已经难以为继:一方面,高端价格带的竞争日趋白热化,各品牌持续加大营销与渠道投入,行业整体费用率抬升,利润空间被不断压缩;另一方面,大众消费市场的性价比需求回归,中端价格带的争夺战全面打响,过度聚焦高端的企业很容易在这一轮调整中出现市场空档。
对重庆啤酒而言,李志刚离任的时间点,恰好落在公司转型最困难的阶段。高端化故事还没有讲完,但市场已经不再是当初的蓝海。继任者能否转正、能否扛起整合与增长的重担,仍是未知数。
啤酒市场的新一轮竞争,才刚刚开始。