华润的毛细血管,喜力的加速度
喜力在中国市场连续第八年跑赢啤酒行业大盘。
2026年上半年,喜力在华授权产品销量同比增长接近30%,喜力品牌销量在高基数下仍实现超两成增长。这一增长由五个关键要素叠加驱动:品牌资产(160年绿瓶+红星标识)、华润分销网络(活跃终端超28万家)、价格带卡位(高端国际品牌定位)、情绪场景营销(“白天努力,晚上喜力”社交热梗)、体育营销(欧冠/F1/苏超等赛事持续在场)。
一、品牌资产:绿瓶与红星的160年“不变”
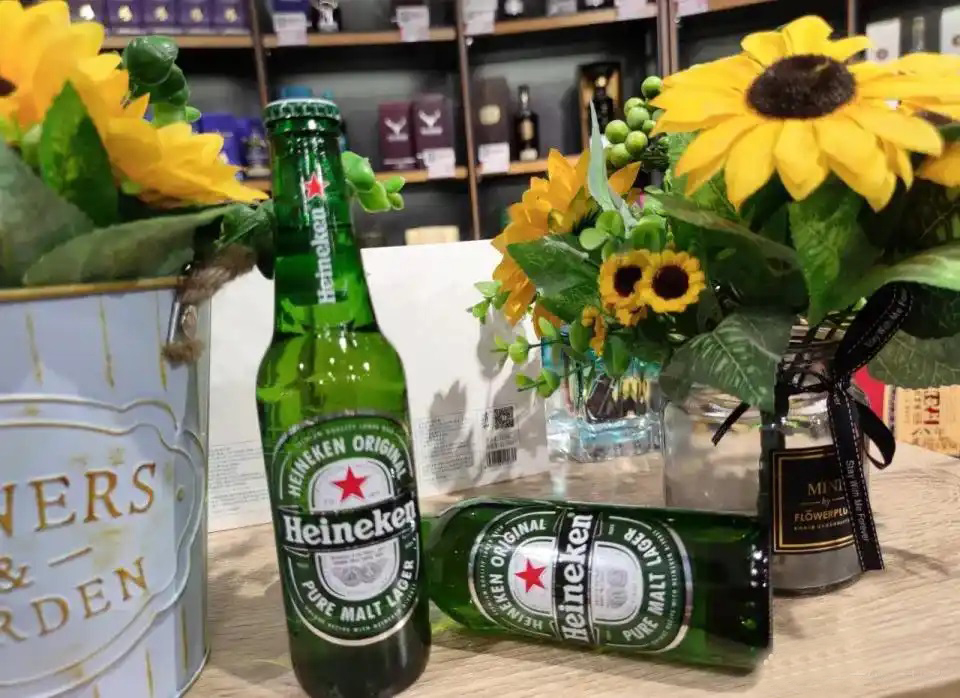
喜力在华高端定位的根基,是一个160年几乎未变的品牌符号系统。
1864年,22岁的杰拉德·阿德里安·海尼根在荷兰阿姆斯特丹收购了De Hooiberg(干草堆)小酒厂。1886年引进巴伐利亚底部发酵工艺后,喜力选择深绿色玻璃瓶作为包装。在当时,深绿色玻璃成本更高,但能有效阻挡光照、保持啤酒风味——绿色因此成为高级和进口的视觉代名词。
瓶身上的红色五角星同样沿用至今。关于红星的由来有两种说法:一种认为酿酒师每酿出一批满意的啤酒便在酒桶上画一颗星,五颗星代表完美;另一种认为五颗星象征酿酒的五大原料——水、麦芽、啤酒花、酵母、时间。
品牌定位:配方不动、包装不动、价格带不动。这种策略的核心逻辑是:高端品牌的价值不在于持续追逐消费者偏好,而在于保持一致性,让品牌成为消费者生活中的“确定锚点”。
二、渠道杠杆:华润分销网络是增长的发动机
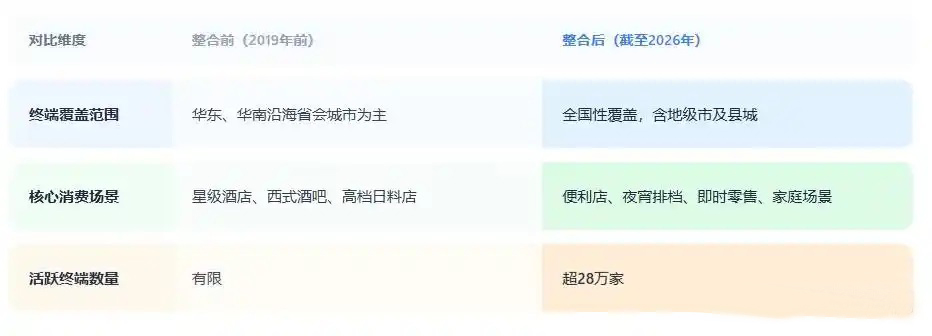
喜力在华真正的转折点发生在2019年,当年华润啤酒完成对喜力中国业务的整合。
整合前后的渠道对比
双品牌协同机制
华润的渠道策略为“雪花做大底盘,喜力抢高端”。雪花品牌覆盖大众啤酒市场提供规模基础,喜力则利用华润成熟的渠道体系快速渗透高端终端。在福建、武汉等百威传统优势市场,喜力借助华润分销网络已占据当地高端啤酒的主要市场地位。
即时零售渠道布局
2025年起,华润加码即时零售布局。2026年7月新增某闪购和酒小二两大平台,并针对平台特点推出450ml差异化规格产品(区别于传统渠道的330ml和500ml装),规避平台补贴对渠道价格体系的冲击。这一渠道策略直接匹配了“下班路上顺手拎一瓶”的消费场景。
三、情绪场景:“白天努力,晚上喜力”的社交裂变
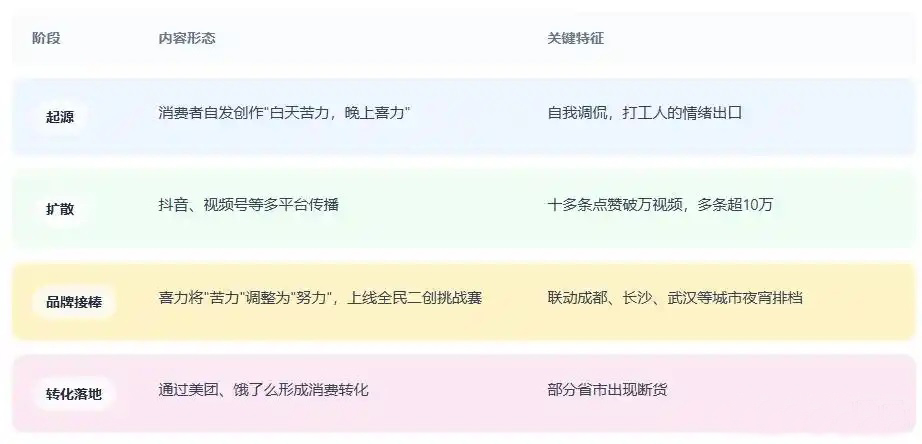
2026年夏天,喜力在中国市场最显著的增长变量来自消费者自发创造的社交传播。
传播路径
消费者自创的喝法生态
社交平台上,消费者围绕喜力创造出多种花式喝法:
冰沙喜力:把喜力和啤酒杯放进冰箱冷冻约2小时,倒出来的喜力会接近冰沙状态,苦感被降低,麦香突出。
柠檬/话梅喜力:啤酒杯中放入满杯冰块,倒入冰啤酒,加入柠檬片或话梅,有麦芽香和青柠香,还有淡淡的话梅味。
喜力+果立方:把喜力快速倒进装有果立方的扎啤杯里,极具创意性、互动性;果立方的果汁感还能消解啤酒花苦味,有“从苦尽甘来变成一路顺滑”的口感。
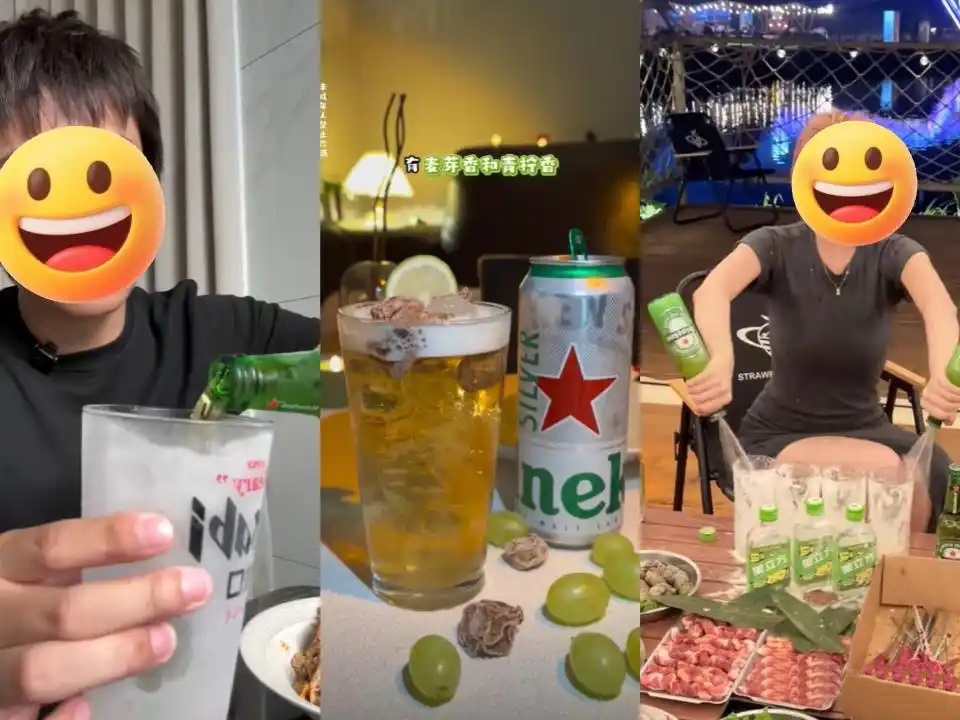
这些消费者自发创造的喝法,本质上是品牌从“告诉消费者我是谁”转变为“消费者告诉品牌你在我生活里是什么”的信号。
四、体育营销:全球赛事“在场感”的长期积累
喜力的体育营销策略可概括为“全球顶级赛事持续在场”。
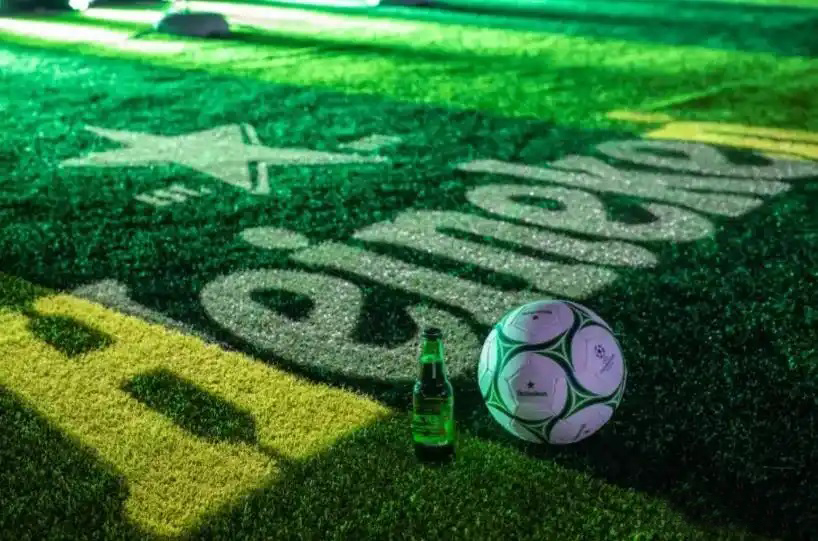
欧冠联赛、ATP网球大师赛、橄榄球世界杯等全球顶级赛事的场边广告牌上,Heineken标志长期出现。中国球迷观看欧冠二十年,场边广告的slogan换了一版又一版,但绿瓶子从未缺席。
2026年,喜力的体育营销进一步下沉至区域市场:喜力品牌亮相“苏超”(江苏省足球联赛),红爵品牌亮相“东北超”,同时在国际赛事方面围绕F1和欧冠持续投入。
此外,喜力与亨氏以2026年FIFA世界杯为核心节点推出跨界联名,将六连装喜力中的一瓶替换为亨氏番茄酱,以生活化的创意贴合观赛消费场景。
体育营销的核心逻辑不是曝光量,而是当目标消费者在观看赛事时反复看到品牌,建立“我和你在同一个赛场”的在场感。
五、总结
喜力中国的增长不是单一变量的结果。品牌资产的长期一致性提供了认知基础,华润的毛细血管式渠道网络提供了触达能力,社交传播的情绪共鸣提供了需求触发点,体育营销提供了持续的品牌在场感。四者叠加,才构成了这瓶绿瓶子在中国市场连续八年跑赢大盘的结构性原因。